
Tổng cục Thuế lưu ý đặc biệt về quyết toán thuế thu nhập cá nhân 2023
16 tháng 03, 2024
122
Thời hạn quyết toán thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập là ngày 1.4. Đối với cá nhân trực tiếp quyết toán thuế thu nhập cá nhân, thời hạn chậm nhất là ngày 2.5.
Thuế thu nhập cá nhân là loại thuế trực thu đánh vào thu nhập nhận được của cá nhân trong một kỳ tính thuế nhất định. Theo quy định của luật Thuế thu nhập cá nhân hiện hành, thu nhập chịu thuế thu nhập cá nhân gồm 10 loại.
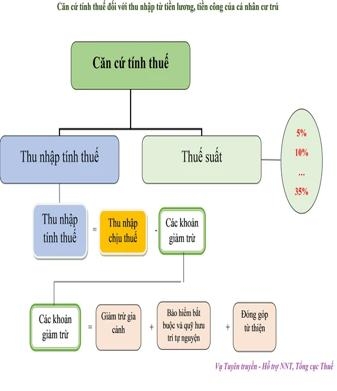
Theo Tổng cục Thuế (Bộ Tài chính), mỗi loại thu nhập có phương pháp xác định thu nhập tính thuế và áp dụng thuế suất theo biểu thuế phù hợp. Đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, căn cứ tính thuế là thu nhập tính thuế và thuế suất, được xác định như sau:
Xem thêm
Tổng cục Thuế hướng dẫn ngừng kê khai bổ sung, điều chỉnh đối với người nộp thuế theo đề nghị của cơ quan điều tra
06 tháng 03, 2024
323
Theo nội dung công văn, Tổng cục Thuế đề nghị Cục thuế các tỉnh, thành phố khi nhận được văn bản đề nghị của cơ quan an ninh/cảnh sát điều tra về việc “chặn” tờ khai của NNT/tạm ngừng không cho NNT kê khai bổ sung hoặc “chặn’’/tạm ngừng không cho NNT kê khai điều chỉnh, bổ sung, điều chỉnh giảm số thuế GTGT khấu trừ và điều chỉnh giảm chi phí đối với hóa đơn đầu vào của một số doanh nghiệp mua hàng hóa dịch vụ của các doanh nghiệp đang bị cơ quan công an điều tra về hành vi mua bán hóa đơn bất hợp pháp thì cập nhật kịp thời vào ứng dụng quản lý thuế tập trung của ngành Thuế theo Thông báo nâng cấp ứng dụng TMS phiên bản 6.25 của Tổng cục Thuế.
Xem thêm
CẬP NHẬT CÁC CÔNG VĂN QUAN TRỌNG CỦA TỔNG CỤC THUẾ NGÀY 01/03/2024 và 05/03/2024

05 tháng 03, 2024
191
Ngày 1/3/2024 và 5/3/2024, Tổng cục Thuế đã ban hành các công văn sau: Công văn số 764/TCT-DNNCN đề cập đến việc xác định thu nhập chịu thuế từ hợp đồng dịch vụ môi giới bán hàng và quảng bá sản phẩm. Tổng cục Thuế cũng phát hành Công văn số 802/TCT-CS giải đáp chính sách thu lệ phí trước bạ, cùng với Công văn số 806/TCT-CS về đơn giá thuê đất.
Xem thêm
Cập Nhật Các Công Văn Quan Trọng của Tổng Cục Thuế Ngày 29/02/2024
05 tháng 03, 2024
115
Ngày 29/02, Tổng cục Thuế đã phát hành một loạt các công văn liên quan đến tiền thuê đất:
Công văn số 754/TCT-CS tập trung vào vấn đề tiền thuê đất.
Công văn số 756/TCT-CS cũng được công bố cùng ngày, với nội dung chính sách liên quan đến tiền thuê đất.
Công văn số 755/TCT-CS tập trung vào việc tính toán tiền chậm nộp tiền thuê đất.
Cuối cùng, thông qua Công văn số 753/TCT-CS, Tổng cục Thuế thông báo về việc giảm tiền thuê đất dựa trên Quyết định số 01/2023/QĐ-TTg.
Xem thêm
Thông báo Chính sách Thuế Mới và Hợp Tác Quốc Tế: Cập Nhật Các Công Văn Quan Trọng của Tổng Cục Thuế Ngày 27/02/2024
01 tháng 03, 2024
346
Trong ngày 27/02/2024, Tổng cục Thuế đã phát hành một loạt các công văn quan trọng nhằm điều chỉnh chính sách thuế và thúc đẩy hợp tác thuế quốc tế. Trong đó, điểm nổi bật là Công văn số 684/TCT-DNNCN về chính sách thuế TNCN đối với các khoản bảo hiểm bắt buộc đóng tại nước ngoài, đồng thời Công văn số 692/TCT-HTQT áp dụng Hiệp định tránh đánh thuế hai lần giữa Việt Nam và Áo. Ngoài ra, các văn bản khác như Công văn số 685/TCT-DNNCN về chính sách giảm trừ gia cảnh, Công văn số 698/TCT-TTKT và 699/TCT-TTKT về hoàn thuế GTGT, cùng với các Công văn áp dụng các Hiệp định thuế với các quốc gia như Nhật Bản và Singapore (Công văn số 689/TCT-HTQT, 690/TCT-HTQT, 688/TCT-HTQT) cũng đã được Tổng cục Thuế ban hành, nhằm tạo điều kiện thuận lợi cho doanh nghiệp và cá nhân trong hoạt động kinh doanh và thanh toán thuế. Đây là những bước đi quan trọng trong việc hiệu chỉnh và cập nhật hệ thống chính sách thuế của Việt Nam để phản ánh sự phát triển và hợp tác kinh tế quốc tế hiện nay.
Xem thêm
Cách tính thuế thu nhập cá nhân (TNCN) theo quy định mới 2024
29 tháng 02, 2024
222
1.1. Đối với cá nhân cư trú có hợp đồng lao động từ 3 tháng trở lên
Thuế TNCN phải nộp = Thu nhập tính thuế * Thuế suất
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
Thu nhập chịu thuế = Tổng thu nhập - Các khoản thu nhập được miễn thuế - Các khoản thu nhập không chịu thuế
Trong đó:
- Tổng thu nhập là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm: Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền; các khoản tiền phụ cấp, trợ cấp; tiền thưởng, tiền hỗ trợ,....
Xem thêm
Sớm sửa đổi Luật Thuế thu nhập cá nhân!
27 tháng 02, 2024
154
Bộ Tài chính cũng thừa nhận quy định TNCN còn hạn chế
Năm 2017, Bộ Tài chính từng soạn thảo và trình Chính phủ dự án Luật sửa đổi, bổ sung 5 Luật thuế, trong đó thừa nhận Luật Thuế TNCN có một số vấn đề không còn phù hợp với thực tiễn.
Thời điểm đó, Bộ Tài chính đề xuất giảm 2 bậc của biểu thuế lũy tiến từng phần, đồng thời nới khoảng cách ở các bậc thuế. Như bậc thuế đầu tiên trong Biểu thuế lũy tiến từng phần đối với thu nhập tính thuế từ tiền lương, tiền công được quy định có thuế suất là 5% với thu nhập 10 triệu đồng, thay vì 5 triệu đồng.
Xem thêm
Hướng dẫn quyết toán thuế TNCN năm 2024 và hồ sơ quyết toán
22 tháng 02, 2024
502
Theo quy định thì thời hạn quyết toán thuế TNCN của năm 2023 đối với cá nhân tự quyết toán thuế là ngày 30/4/2024. Tuy nhiên ngày 30/04 rơi vào kỳ nghỉ Lễ nên thời gian quyết toán sẽ được dời sang ngày làm việc đầu tiên sau thời gian nghỉ lễ là 02/5/2024.
Đối với tổ chức, cá nhân trả thu nhập, chậm nhất là ngày 31/3/2024
Xem thêm
Cơ quan thuế tăng cường các biện pháp cưỡng chế nợ thuế theo quy định

21 tháng 02, 2024
108
Để tăng cường công tác quản lý nợ và cưỡng chế nợ thuế trên toàn quốc nhằm hoàn thành chỉ tiêu thu nợ, Tổng cục Thuế đề nghị các Cục Thuế triển khai thực hiện đầy đủ các biện pháp đôn đốc, cưỡng chế và công khai thông tin theo đúng quy định của Luật Quản lý thuế để thu hồi tiền thuế nợ vào NSNN.
Xem thêm
08 mục tiêu trong Kế hoạch cải cách hành chính của Tổng cục Thuế năm 2024
31 tháng 01, 2024
201
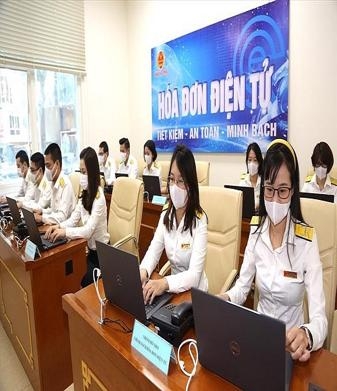
Ngày 29/01/2024, Tổng cục trưởng Tổng cục Thuế đã ban hành Quyết định 101/QĐ-TCT về Kế hoạch cải cách hành chính của Tổng cục Thuế năm 2024.
08 mục tiêu trong Kế hoạch cải cách hành chính của Tổng cục Thuế năm 2024
Theo đó, Kế hoạch cải cách hành chính của Tổng cục Thuế năm 2024 đã đưa ra 08 mục tiêu chính như sau:
(1) Tiếp tục đẩy mạnh cải cách hành chính thuế, đảm bảo triển khai có hiệu quả Chương trình tổng thể cải cách hành chính Nhà nước giai đoạn 2021 - 2030, Chỉ thị của Thủ tướng Chính phủ về việc đẩy mạnh thực hiện Chương trình tổng thể cải cách hành chính nhà nước giai đoạn 2021 - 2030 và Kế hoạch cải cách hành chính giai đoạn 2021 - 2025 của Bộ Tài chính, Tổng cục Thuế.
Thực hiện triển khai đồng bộ và toàn diện từ công tác cải cách thể chế, cải cách thủ tục hành chính đến xây dựng và phát triển Chính phủ điện tử, Chính phủ số, Bộ Tài chính số trong lĩnh vực thuế góp phần thúc đẩy kinh tế - xã hội phát triển, đáp ứng yêu cầu của người dân và doanh nghiệp.
Xem thêm